lunes, 7 de octubre de 2019

II Premio Nada es Gratis para Job Market Papers en Economía

Estamos de nuevo en esa época del año en la que los jóvenes doctorandos que esperan empezar su carrera profesional el año próximo se preparan para sus entrevistas de trabajo y seminarios en instituciones académicas o de investigación económica interesadas en contratarlos. Con el objetivo de contribuir a extender la visibilidad de sus trabajos y de favorecer sus oportunidades, el año pasado convocamos el I Premio Nada es Gratis para Job Market Papersen Economía, que tuvo una muy buena acogida y excelentes trabajos premiados. Con este anuncio procedemos a la nueva convocatoria. Recordamos las bases:

1.Los doctorandos interesados deberán enviar una entrada, siguiendo el tono habitual del blog, con una extensión máxima de 1.250 palabras y un máximo de 3 figuras o tablas a papers@nadaesgratis.es antes del 1 de Diciembre de 2019, explicando de forma divulgativa el contenido de sus job market papers.

2.Por supuesto, se admiten entradas de alumnos extranjeros y de alumnos que estén realizando su doctorado fuera de España. No es necesario estar registrado ni en el European Job Market, ni en los ASSA Meetings, aunque imaginamos que la mayor parte de los participantes lo estarán. Animamos en particular a candidatos de universidades menos conocidas/más pequeñas/que tradicionalmente no participan en el mercado internacional a enviar sus trabajos. La única condición es que las entradas deben estar escritas en castellano y deben ser sobre Economía, entendida en un sentido amplio.

3.Adicionalmente, los doctorandos pueden enviar una copia de su job market paper, que pueda ayudar a la evaluación complementaria de su entrada. No es necesario que este artículo sea su versión final, puesto que, en caso de recibirlo, lo utilizaremos fundamentalmente para comprobar aspectos técnicos y metodológicos.

4.Los editores de Nada es Gratis evaluarán las entradas recibidas con criterios de calidad científica e interés para nuestros lectores, y seleccionarán un máximo de 5 entradas. !Animaos! Incluso aunque penséis que no vais a ser seleccionados (¿dónde está esa confianza tan necesaria en este periodo?) pensamos que el mero hecho de escribir un resumen en un tono que se entienda de forma clara es un ejercicio tremendamente útil para mejorar en las potenciales entrevistas del mercado de trabajo.

5.Las entradas seleccionadas, una vez editadas con nuestra ayuda, serán anunciadas en un post de los editores y publicadas en el blog Nada es Gratis en fechas cercanas a la celebración del Simposio de la Asociación Española de Economía (13-15 de Diciembre), dándole máxima difusión en el blog y en redes sociales.


Rogamos a los académicos lectores del blog que, como el año pasado, nos ayuden a dar a conocer esta iniciativa entre los alumnos de su universidad. !Estamos deseando recibir vuestras entradas!


El teorema de la imposibilidad

En tiempos electorales, se sabe, los candidatos prometen menos impuestos y más gasto público, proteger a la industria y a los consumidores, cuidar el medio ambiente y crear empleo industrial, aumentar las jubilaciones y corregir el déficit fiscal, salariazo y revolución productiva, recuperar la soberanía monetaria emitiendo billetes y otras tantas contradicciones que solo demuestran que los votantes no razonan, que no les importa, o ambas cosas.


Pero entre mis contradicciones favoritas está la de un candidato con altas chances de imponerse que esta semana volvió a decir que quería un dólar competitivo y al mismo tiempo salarios reales altos, porque el país necesitaba un boom exportador para generar dólares y al mismo tiempo una masa salarial robusta para fortalecer el mercado interno.


Lamento traer las malas noticias, pero como muestran Martín Rapetti y Pablo Gerchunoff en el grafico que aquí comparto, en los últimos 80 años de historia argentina el salario real y el valor del dólar fluctuaron permanentemente, pero siempre lo hicieron en sentido contrario; cuando subía el dólar, bajaban los salarios y viceversa.

Este gráfico es además particularmente interesante para entender los ciclos políticos argentinos. El primer peronismo, por caso, está caracterizado por el abaratamiento sistemático del tipo de cambio real, cuya contrapartida fue el crecimiento de la capacidad de compra de los salarios, hasta que no fue posible sostener ese dólar barato, sobrevino una devaluación y desapareció por tanto la ilusión de los altos salarios. La historia se repitió en 1974, en 1980, 1985, 1993 y entre el final del ciclo K y 2017.

En los tres peronismos la constante fue los espectaculares términos de intercambio que experimentó el comercio exterior. El período 1946-1951 condensa los cinco años de mejores precios internacionales desde 1860 a la fecha, promediando un 44% más que el promedio histórico. Aunque es difícil escribir historia contrafáctica, no resulta arriesgado conjeturar que sin esa abundancia fortuita de divisas no hubiera existido el peronismo en argentina, como probablemente tampoco se hubiera sostenido el kirchnerismo, si no hubiera tenido el tercer mejor ciclo de precios externos de la historia.

La raíz de la imposibilidad.


Sin perjuicio de que esos ciclos hayan estado apoyados en una abundancia de dólares, también existió en ambos períodos la decisión política de romper el canal de transmisión entre los precios locales y los internacionales; un factor que al mismo tiempo que causó desinversión en el campo, permitió redistribuir la suerte a otros sectores. Sobre los hombros del azar, se construyó además un relato fantástico; una de cowboys que conectó el carisma de un líder con la lluvia de recursos, convenciendo al pueblo del poder del ritual, de la mística de esa misa que se dio en llamar peronismo.


Pero lamentablemente no es posible compatibilizar un dólar alto y competitivo, con el fortalecimiento de los salarios, porque si el dólar está caro, lo estarán también todos los productos que pueden ser exportados o que compitan con las importaciones. Estará caro el supermercado, la ropa, los muebles, los autos, los celulares, los televisores y cualquier otro bien transable.

Contrariamente; si sobran divisas y baja el precio del dólar, los salarios también mejorarán medidos en moneda dura, pero para que el circulo virtuoso sea sostenible en el tiempo necesitamos que esa mayor disponibilidad de moneda extranjera obedezca a la mayor productividad del campo, la minería, el sector petrolero y la industria. Pensemos que entre 1880 y 1930 las cantidades exportadas se multiplicaron por 12, gracias a la combinación de un boom de inmigración, la expansión de la frontera agro ganadera causada por la campaña al desierto y cambios tecnológicos como el alambrado o el buque frigorífico. En los 50 años siguientes, en cambio, solo se expandieron un 160%, luego de dos décadas perdidas entre el ‘35 y el ’55.

El florecimiento de cada uno de esos sectores depende de la inversión que reciban, que a su turno está fuertemente influenciada por la estabilidad de las normas y por la protección de la propiedad ante eventuales confiscaciones producidas por cambios en los impuestos, novedades regulatorias y restricciones a la libre disponibilidad de las ganancias.


domingo, 6 de octubre de 2019

¿Qué han evaluado los economistas sobre el Tren de Alta Velocidad en España?

Por Daniel Albalate y Juan Luis Jiménez.

El desarrollo e implantación del tren de Alta Velocidad en España es una de las grandes infraestructuras desarrolladas en este país en las últimas décadas. Desde el inicio de la primera línea en 1992 (Madrid-Sevilla), se han construido más de 2500 kilómetros de red de ancho internacional para la alta velocidad a lo largo de la Península – sin considerar las redes convencionales de ancho ibérico y su modernización -, para actualmente utilizarse solamente el 24% de esta red (véase informe CNMC, página 50). Todo ello con la indiscutible idea de configurar una red con nodo central en Madrid (tal es así, que hasta los titulares de periódico obvian el origen del AVE al inaugurarse nuevas líneas).

En este blog se ha analizado en múltiples ocasiones el AVE, desde diferentes perspectivas que, por el título de cada entrada, se intuye a qué conclusión llegan: la competencia desleal del AVE, catálogo de falacias para justificar el AVE, El pozo sin fondo del AVE, ¿Y si hacemos un análisis coste-beneficio del AVE?, ¿Es el AVE verde? o El rey ya está desnudo.

Al mismo tiempo que se construían estas redes con dinero público de alto coste de oportunidad, la academia se interesaba en evaluar los efectos de esta inversión, que ha supuesto dedicar anualmente varios miles de millones (entre 2.000 y 4.000), y que ha convertido de forma estructural al AVE como estrella de la política de infraestructuras española del siglo XXI. También en la principal responsable del (astronómico) endeudamiento de ADIF (ver aquí). Una inversión que aguantó sin demasiadas rasgaduras, incluso durante los momentos más graves de la reciente gran recesión, y que el proyecto de presupuestos generales del Estado para 2019 seguía manteniendo en más de 2.600 millones de euros para el ejercicio.

Nuestro objetivo en este post es presentar, para la organización de ideas y discusión formada, qué se ha evaluado académicamente (por economistas) sobre el AVE en España.

Lo importante: ¿para qué un AVE?

Una de las principales características de la inversión en alta velocidad ferroviaria en España ha sido la nula evaluación socioeconómica para su justificación. El análisis coste-beneficio (ACB), que es una herramienta fundamental para la planificación de inversiones públicas, ha sido obviado por los sucesivos gobiernos en el desarrollo de la red. Los únicos ACB disponibles para el AVE en España han sido precisamente los aportados por la academia, que los han elaborado con la mejor información disponible, y no siempre con la colaboración de los operadores públicos.

De Rus e Inglada (1997) apuntaban que la primera línea, entre Madrid y Sevilla, no estaba justificada económicamente cuando se tomó la decisión de elegirla (en 1987). Más tarde, De Rus y Román (2006), cuestionaron la justificación económica de la línea más densa del país, la Madrid-Barcelona. El nivel mínimo de demanda para alcanzar un valor actual neto positivo era demasiado elevado, por lo que la demanda real sería insuficiente, así como los beneficios por ahorro de tiempo.

Con esta metodología, Betancor y Llobet (2015; informe y entrada en NeG) obtienen, con datos reales de los primeros años de funcionamiento de los 4 corredores de alta velocidad, que ninguna línea será capaz de lograr la rentabilidad socioeconómica.

Sin duda, el ACB no es una herramienta infalible, y es susceptible de ser cuestionada por sus supuestos, sus estimaciones o incluso por los componentes que se incluyen o excluyen del análisis (véase Turner, 1977). Sin embargo, los inconvenientes de no utilizar metodología alguna para la evaluación socioeconómica se nos antojan aún más peligrosos y perjudiciales para el interés general.

¿Qué tiene el AVE de especial?

A pesar de los resultados de la evaluación económica, el AVE ha sido la pieza angular de la política de transporte e infraestructuras en España. La primacía de los objetivos de tipo meta-político por encima de los propios de política de transporte, ha tenido como consecuencia que los criterios de eficiencia económica hayan sido soslayados en el desarrollo de esta infraestructura. Ello ha promovido inversiones con rentabilidades financieras y sociales negativas, cuya bajísima ocupación contrasta con la del resto de experiencias internacionales. Albalate y Bel (2011) describieron cómo la inversión en el AVE y su diseño de red no obedecía a criterios económicos. La comparación internacional fue objeto de un análisis más profundo por estos mismos autores en 2014 (aquí), y en relación a la experiencia italiana en 2018 (aquí).

Con ello se presentaba la experiencia española como una excepción en varios aspectos. Entre los más destacables, la gran dotación de infraestructura para una muy baja intensidad de uso – a pesar de unos costes de construcción relativamente moderados – y un diseño de red y una elección de rutas basada en criterios no estrictamente económicos ni de transporte. Dicho informe de 2014 también resaltaba las condiciones excepcionales que deben satisfacerse – y no se reflejaban en la realidad española- para que dicha tecnología reportara rentabilidades socioeconómicas positivas. Además, se apuntaba por primera vez la posible regresividad de dicha inversión, una cuestión sobre la cual aún no existen estudios para el AVE y que bien merecería análisis.

Ante estas evidencias, nada deben extrañar las evaluaciones internacionales sobre la ineficiencia de la inversión en alta velocidad, como la apuntada por el Tribunal de Cuentas Europeo en 2018. O, más allá del AVE, el estudio del Banco Central Europeo, que encuentra que en España la inversión en capital público ha tenido un impacto negativo sobre el crecimiento económico (sí, sí, negativo). Y las infraestructuras de transporte parecen haber tenido una gran responsabilidad en ello, si tenemos en cuenta que, como muestran Albalate, Bel y Fageda (2015), en todos los modos existe en España una gran desconexión entre capacidad y uso.

¿Cómo afecta el AVE a las aerolíneas? ¿Y al turismo?

Antes de 1990, trenes y aviones eran considerados modos independientes, es decir, no competían entre sí (véase Ivaldi y Vibes, 2005). La potencial mejora en la competencia intermodal es uno de los efectos positivos de la entrada de los trenes de alta velocidad, sobre todo en rutas de distancia inferior a 800 kms. o menores a 3 horas de duración (IATA, 2003), y que han justificado algunos estudios académicos en la economía del transporte.

Dos referencias en España. De una parte, Jiménez y Betancor (2012) muestran que la entrada del AVE redujo, en media, la operaciones aéreas un 17 por ciento, minorando la cuota de mercado de la compañía de bandera (Iberia) en las rutas analizadas y, además, el peso del tráfico aéreo. Añadido a esto, la aparición del AVE supuso un aumento de la demanda de transporte entre un 8 y un 35%, dependiendo la ruta.

De otra parte, Castillo-Manzano et al (2015) estudian la sustituibilidad AVE- transporte aéreo, pero considerando que la red del ferrocarril varía con el tiempo. Ello condujo a los autores a concluir que solo el 13,9% de la demanda de pasajeros del AVE provenían del avión (periodo 1999-2012), lo que supondría una mayor independencia de ambas demandas e incluso abogando porque este nuevo modo fuese generador de su propia demanda.

Por otro lado y dada la dependencia turística de España, analizar cómo esta red incide sobre el turismo se convierte en una necesaria evaluación de efectos. Con este fin, Albalate y Fageda (2016) aplican un estimador en diferencias a datos a nivel provincial para el periodo 1998-2013. Encuentran un efecto no positivo sobre el turismo, motivado por el diseño de una red que no responde a las necesidades del sector y que más bien compite con las aerolíneas, perjudicando un modo de transporte clave para la llegada de turistas internacionales.

En esta misma línea, pero con información a nivel municipal, Albalate, Campos y Jiménez (2017), encuentran que los cambios sobre el número de turistas que pernoctan en las ciudades, así como la estancia media de estos, mejoró débilmente solo en las grandes ciudades de esta red, llegando incluso a generarse cambios negativos en estas variables en algunas ciudades españolas. El hecho que los grandes nodos sean los beneficiados de la alta velocidad a costa de otros menos dinámicos, conecta con algunas evidencias provenientes de una disciplina afín como lo es la geografía (Ver por ejemplo Gutiérrez-Puebla, 2005).

Entonces, ¿quién quiere un AVE?

Más allá de las inversiones que supone el AVE, la elección del trazado, las estaciones y las frecuencias de servicio, han supuesto múltiples presiones locales/regionales para conseguirlas. Ejemplos como el caso de Cantabria (aquí) o el de la estación de Villanueva de Córdoba (aquí) han proliferado a lo largo del territorio español.

Hernández y Jiménez (2014) se centraron en estimar, mediante un estimador en diferencias con econometría espacial, cómo afectaba la llegada del AVE a las finanzas municipales. Sus principales efectos se encontraron fundamentalmente en municipios ubicados a menos de 5 kms. de las estaciones. Para estos, los ingresos municipales per cápita aumentaron en torno al 10%, así como un 16% el fiscal gap per cápita (la diferencia entre ingresos y gastos). Los efectos del AVE no parecen canalizarse mediante mejoras en la productividad, sino que parecen tener más bien un efecto asociado a su propia construcción y a la reorganización urbana que conlleva su llegada.

Y obviamente, no podemos finalizar sin hablar de las constructoras. Seguramente las principales beneficiadas de la ola inversora, sobre las que desconocemos información académica al respecto, aunque sí han sido bien analizadas por otro organismo público: la Comisión Nacional de los Mercados y la Competencia. La cartelización descubierta por la alemana Siemens (véase post de Gerard Llobet), que se acogió al programa de clemencia para delatar el cartel en el que ella misma participaba, nos aporta un dato más preocupante (si cabe) a la lista de resultados dudosamente positivos hasta ahora encontrados: la corrupción empresarial.

Pasajeros, ¿al tren?


El mercado laboral se frena: analizamos los datos de afiliados en España

Muy flojos los datos de afiliados que hemos visto hoy. Un claro frenazo de la economía, pero estable dentro de la gravedad.

Lo preocupante es lo que viene: una desaceleración que afecta a TODO EL MUNDO. Y ahí es donde debería centrarse el debate para ver cómo salir de eso.


La entrada El mercado laboral se frena: analizamos los datos de afiliados en España aparece primero en El Blog de José Carlos Díez.


jueves, 3 de octubre de 2019

El impacto del sector del automóvil en la ralentización económica

De Antonio Merino1, Rebeca Albacete2 y Jesús Rubio2

Durante 2018 e inicios del presente año, la economía de la Zona Euro ha venido perdiendo dinamismo. La desaceleración se ha achacado principalmente a la “guerra comercial” y ralentización del comercio mundial, como factores externos, y a las incertidumbres por el Brexit y las finanzas italianas, como factores internos. Sin embargo, no se ha prestado la suficiente atención al deterioro del sector industrial dentro del área euro, concretamente a la crisis que afronta el sector del automóvil europeo.

La industria automovilística es clave en la región, y aún más en países como Alemania, cuarto productor mundial de vehículos, y España, octavo en el ranking mundial y segundo en Europa por detrás de Alemania.

Un análisis detallado del impacto de la crisis del sector del automóvil sobre el PIB de la Zona Euro, de Alemania y de España muestra que la ralentización de la economía de la Zona Euro y de sus principales economías se explica en gran medida por la crisis de la industria del automóvil, que no parece que vaya a mejorar mucho en el corto plazo, porque la crisis deriva de cambios regulatorios europeos que suponen limitaciones de oferta y generación de incertidumbre sobre las decisiones, tanto de compra de los consumidores como de inversión.

Midiendo la contribución del sector del automóvil al crecimiento del PIB

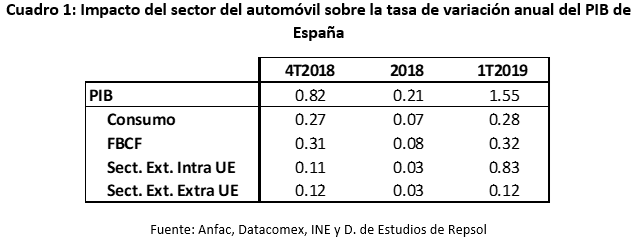
Si los indicadores relativos a las ventas de automóviles (tanto internas – matriculaciones -, como externas - exportaciones de vehículos-) hubieran continuado con la tendencia que venían mostrando en el primer semestre de 2018, el crecimiento anual del PIB de España en 2018 podría haber sido del 2,56% frente al 2,35% registrado. Así pues, la caída de ventas del sector del automóvil durante el último semestre de 2018 podría haber reducido en 0,21 pp el crecimiento del PIB del conjunto del año. Este impacto se derivaría de que hubiera sido mayor tanto la aportación del consumo privado, 0,07 p.p., como de la formación bruta de capital fijo, 0,08 p.p. y del saldo neto del sector exterior 0,06 p.p.

Para realizar estos cálculos se ha partido del peso en el PIB de la compra de automóviles, tanto por su participación en el consumo como en la inversión (vehículos comerciales e industriales) y en el sector exterior. A partir de estos pesos, se ha comparado la tendencia existente en el primer semestre de 2018 con los datos reales de los dos últimos trimestres del año y el primero de 2019.

En el caso de España, el impacto negativo de la crisis del sector del automóvil sobre el crecimiento del PIB en 2018 se concentró fundamentalmente en el último trimestre, de modo que el PIB interanual podía haber crecido 0,82 p.p. más (0,27 p.p. más derivado del consumo privado, 0.31 p.p. de la formación bruta de capital fijo, y del saldo neto del sector exterior 0,23 p.p.), situándose el crecimiento en el 2,95% en vez del 2,12% registrado.

Esta dinámica negativa de la industria automovilística ha continuado durante 2019, de modo que la caída de ventas del sector del automóvil durante el primer trimestre de 2019 redujo en 1,55 puntos porcentuales el crecimiento del PIB interanual en dicho período. Este impacto se derivaría de que hubiera sido mayor tanto la aportación del consumo privado, 0,28 p.p., como de la formación bruta de capital fijo, 0,32 p.p. y del saldo neto del sector exterior 0,95 p.p. (0,83 p.p. del saldo neto intra-UE y 0,12 pp. del extra-UE).

Resulta interesante realizar un análisis más pormenorizado del sector exterior de la industria del automóvil, diferenciando entre el comercio con el resto de países de la Unión Europea (intra-UE), ya que comparten la misma normativa con respecto al sector y es dónde se destina el 80% de las exportaciones españolas del sector; y el comercio con los países no pertenecientes a la UE (extra-UE). El mayor impacto del primer trimestre de 2019 sobre el comercio intra-UE en comparación con el comercio extra-UE, 0,83 p.p. vs 0,12 p.p., pone de manifiesto cómo la crisis del sector del automóvil se explica fundamentalmente por la situación en la Unión Europea, si bien dentro de esta el caso del Reino Unido se explica por razones distintas.

Por consiguiente, sin el impacto negativo derivado de la ralentización de la industria del automóvil, el PIB de España podría haber crecido un 2,9% anual en el último trimestre de 2018 y un 3,6% en el primer trimestre de 2019, en lugar del 2,1% registrado en ambos trimestres.

Estas cifras pueden parecer enormes y hay que matizar que se obtiene por la comparación  con el “mantenimiento de la tendencia de ventas del primer trimestre”. Las cifras son inferiores al comparar la caída frente a un crecimiento nulo, pero siguen siendo impresionantes como se puede ver en el gráfico 1. Además habría que tener en cuenta los efectos indirectos que no son despreciables, ya que la industria auxiliar al sector del automóvil es muy importante.

El deterioro del sector del automóvil tiene un importante impacto sobre la economía del área euro, y sobre su principal economía. Realizando estos mismos cálculos para la economía alemana el crecimiento en 2018 podría haberse elevado hasta el 1,86%, frente al 1,45% registrado, es decir, la caída de ventas del sector del automóvil durante el último semestre del año redujo en 0,41 p.p. el PIB anual.

Las fuentes de la incertidumbre

Las razones de esta ralentización deben ser entendidas: a lo largo de 2018 se produjeron anuncios que adelantaban el fin del uso de combustibles fósiles, poniendo el foco en el reto que tiene por delante la industria para afrontar la transición energética; unido al anuncio de medidas desincentivadoras del uso del diésel, como cambios en la tributación y restricciones al tráfico en las grandes ciudades. A todo ello se unieron las amenazas arancelarias y las distorsiones existentes en el mercado por la nueva normativa a nivel europeo de medición de emisiones. Esto parece estar detrás de disrupciones en la producción y en fuertes caídas de ventas, inversión y exportaciones, fundamentalmente a partir de la segunda mitad del año.

El pasado 1 de septiembre de 2018 entró en vigor la nueva normativa a nivel europeo de medición de emisiones WLTP (Worldwide Harmonized Light Vehicles Test Procedure). Si bien esta nueva normativa causó desajustes en la producción de carácter transitorio, las incertidumbres surgidas en el sector son más profundas y permanentes. Esta nueva normativa se interpretó como solo una de las muchas que se esperan en los próximos años. Se trata, pues, de “incertidumbre regulatoria” a nivel europeo que se ha traducido en una menor demanda de los consumidores.

En consecuencia, estamos ante una tendencia que no parece transitoria sino que tiene visos de lastrar el crecimiento del PIB en España y en la zona euro durante los próximos años.

Autores invitados:

[1] Economista jefe y Director de la Dirección de Estudios de Repsol.
[2] Economistas Senior de la Dirección de Estudios de Repsol.


miércoles, 2 de octubre de 2019

Salarios y desigualdad: empleados, funcionarios y militares (1900-1933)

De Miguel Artola Blanco

La desigualdad de la renta y de la riqueza están atrayendo una creciente atención de la opinión pública. Uno de los ámbitos en donde mayores avances se han producido es en el estudio de los grupos de altos ingresos por medio de registros fiscales. Utilizando las estadísticas de los impuestos sobre la renta, Simon Kuznets, y de manera más reciente Piketty, Atkinson o Saez, entre otros, han proporcionado una perspectiva más precisa y detallada de los ingresos (o patrimonio) de los grupos más ricos. Además, estos estudios facilitan la comparación de resultados entre países y a lo largo del tiempo.

Hasta el momento, la mayoría de investigadores se han centrado en el estudio general de la renta y de la riqueza. Sin embargo, también se puede restringir el análisis a la desigualdad en el mercado laboral, tomando como referente los trabajadores con sueldos más elevados sobre el total de la masa salarial. La investigación histórica es más limitada en este caso, pues apenas hay tres países (Francia, EEUU y Japón) en donde los datos fiscales proporcionan información sobre las rentas salariales de manera desagregada antes de la Segunda Guerra Mundial. Hasta el momento, estos estudios coinciden en señalar la relatividad estabilidad de la desigualdad salarial, que contrasta con la fuerte caída en la concentración de la renta y la riqueza ocurrida entre 1913 y 1945. No obstante, todavía no se ha explorado el impacto que tuvieron procesos económicos clave como la industrialización o la construcción del Estado en la dispersión de los salarios.

En un trabajo en curso, que forma parte de un proyecto financiado por la Fundación Ramón Areces, abordo la desigualdad salarial en España desde principios del siglo XX. Para ello empiezo con los registros de un impuesto poco conocido de la época (la Contribución sobre las Utilidades de la Riqueza Mobiliaria, tarifa 1) que gravaba las rentas del trabajo. Este impuesto es complejo debido a que la administración, en lugar de fijar reglas uniformes para todos los asalariados, estableció distintos niveles de presión fiscal a distintos grupos de trabajadores (funcionarios, militares, empleados privados, etc.). Precisamente debido a este galimatías fiscal, las estadísticas del impuesto son una auténtica mina de datos para el historiador, ya que permiten conocer los niveles de ingresos de manera más desagregada.

Mi estimación de la desigualdad salarial se realiza en dos fases. Primero, calculo los niveles ingresos de los cuatro grupos de asalariados que aparecen en las estadísticas fiscales: funcionarios civiles de la administración del Estado, funcionarios de la administración local, oficiales del Ejército y trabajadores no manuales del sector privado. Para cada grupo, calculo el total de trabajadores, incluyendo tanto a los que aparecen en las estadísticas fiscales como aquellos que estaban exentos, y después imputo a estos últimos un salario. El segundo paso consiste en calcular los ingresos de aquellos trabajadores que nunca estuvieron sujetos al impuesto: los jornaleros agrícolas, los obreros en la industria y la construcción, empleados domésticos, etc. De esta manera, es posible estimar la desigualdad combinando todos los asalariados y, a su vez, saber el peso de cada grupo. Los cálculos son bastante prolijos y toman en cuenta las mencionadas estadísticas fiscales, los censos de población, los presupuestos del Estado (para conocer la masa salarial de los funcionarios y militares) y multitud de estudios sobre los salarios en la economía española (dos ejemplos: aquí y aquí).

El principal resultado se refleja en el gráfico 1. En términos agregados, el top 1% de los asalariados acumulaba en torno al 5,7% de la masa salarial en España. Los niveles de desigualdad variaron poco durante este periodo, descendiendo ligeramente en los años de mayor inflación (1917-1919) para después aumentar durante la década de 1920. Esta relativa estabilidad de la desigualdad salarial va acorde con los resultados disponibles para los tres países mencionados. Sin embargo, el resultado más sorprendente se refiere a la composición interna, en particular a la importancia que tenían los militares. En 1900, los oficiales representaban la mitad de los asalariados en el top 1%, y en 1930 un 17%. Esta proporción era muy superior al peso del empleo en las fuerzas armadas en el total de la población asalariada (en torno a un 3 por ciento). Además, debe tenerse en cuenta que el descenso en el peso relativo de los oficiales del Ejército fue debido a la modernización de la economía española, con el consiguiente aumento de los empleos cualificados en el sector privado (empleados de oficina, trabajadores del ferrocarril, etc.), y no tanto debido a la caída de los salarios en el Ejército.

Muchos contemporáneos y varios historiadores ya habían señalado que en España existía desde finales del siglo XIX un Ejército con un cuerpo de oficiales sobredimensionado y que percibía unas remuneraciones extraordinariamente altas. Sin embargo, hasta el momento no existían estudios que comparasen sus ingresos en relación a otros grupos de trabajadores con características similares. Con vistas a explorar la prima que percibían los oficiales del Ejército, he reunido una muestra representativa de escalafones de empleados en los tres sectores mencionados: las fuerzas armadas, la administración central del Estado y los empleados cualificados de las dos mayores empresas privadas del país (MZA y Norte). La Figura 2 refleja estos datos para el año 1900, relacionando la edad con los niveles salariales (expresados en términos logarítmicos). La conclusión básica de que a mayor edad se disfrutaba de un sueldo superior no es muy sorprendente. Lo que sí llama la atención son las diferencias entre los tres grupos que, de nuevo, sitúan a los militares como el colectivo en mejor situación. En términos más simples, los oficiales de menor graduación (los segundos tenientes) cobraban a los 20-22 años de edad unas 1.900 pesetas de sueldo anual. Con esta cantidad se situaban ya en el top 1% de los asalariados a escala nacional. El resto del escalafón (capitanes, comandantes, generales, etc.) disfrutaba de una prima proporcional en relación al resto de grupos de trabajadores con un perfil de edad similar.

El Ejército era, por tanto, “un modo de arribar velozmente a la cúspide de la sociedad”, por citar a Manuel Azaña. Sin embargo, ello no es más que una manifestación de lo complejo que resulta explicar los niveles de ingresos de los trabajadores con mayor remuneración. En particular, siempre es posible argumentar que estos trabajadores (militares, altos funcionarios, profesionales, etc.) disponen de un perfil único de capacidades y habilidades que justifican su remuneración, o, por el contrario, que se deba a una simple captura de rentas. En EEUU, un trabajo sobre los salarios de los empleados del sector financiero combina ambas perspectivas en el largo plazo. En el caso español, el análisis histórico es si cabe más arduo dado que es difícil comparar la productividad y cualificaciones de los trabajadores de la administración pública con los del sector privado. En futuras fases de esta investigación buscaré explorar estos cambios en el largo plazo, ampliando la base de datos para recoger estimaciones para la segunda mitad del siglo XIX y para el franquismo. Resulta también tentador relacionar el problema de la desigualdad con otras consideraciones políticas. Por ejemplo, la prima salarial del ejército español de la época puede vincularse con el magnífico trabajo de Álvaro La Parra Pérez que muestra cómo “las consideraciones de orden económico y profesional tuvieron un impacto significativo a la hora de influir en el bando elegido por muchos oficiales durante la Guerra Civil”.


martes, 1 de octubre de 2019

¿Debería la vacunación ser requisito para acceder a la educación pública en España?

Por Gemma Rabal1 y Javier Del Águila2

Nota de la editora: La semana pasada Judit Vall publicaba esta entrada sobre las vacunas, que terminaba diciendo: “pienso que sería deseable abrir un debate fundamentado sobre la introducción de la vacunación infantil como requisito para acceder a la educación pública.” Pues bien, dos de nuestros lectores (con formación en Salud Pública) han querido participar en este debate, y nos ha parecido apropiado brindarles este espacio para hacerlo.

El reciente aumento de casos de sarampión en EEUU y en Europa y la presencia de los diferentes movimientos anti-vacunas han hecho resurgir la idea de la obligatoriedad de las vacunas en la población. Un reciente artículo en este blog (aquí) mencionaba el deseo de abrir un debate fundamentado sobre la introducción de medidas de la vacunación infantil como requisito para acceder a la educación pública. El debate siempre es sano, enriquecedor e informativo, pero se pueden hacer algunas matizaciones a esta petición. La primera y más importante es que este debate no es una novedad en Salud Pública y en Epidemiología. Esta cuestión ha sido tratada por parte de expertos de la Asociación Española de Pediatría, de Salud Pública, y por Comisiones de bioética. En todos los casos la conclusión fue que, en España, la situación epidemiológica actual no hace necesaria la adopción de tal medida.

¿A qué nos referimos con “situación epidemiológica”?

El sarampión es una enfermedad que, por su dinámica y naturaleza, necesita de un número mínimo de personas que puedan enfermar para poder transmitirse. Causa brotes importantes tras los cuales pasa algún tiempo hasta que puede causar un nuevo brote. La vacunación se encamina, precisamente, a impedir que se alcance ese umbral de disparo de la enfermedad, para lo cual es necesaria una cobertura del 95% como mínimo.

Las políticas de salud pública de cualquier país o región (entre ellas, la estrategia vacunal), deben tener en cuenta circunstancias sociales, políticas, económicas y biológicas para lograr este objetivo. Al depender del contexto, la situación en Europa o en Estados Unidos no puede aplicarse a España sin saber de antemano si las circunstancias son las mismas. Ni la vacuna del estudio de EEUU, la tétanos-difteria-pertussis (tosferina) es la triple vírica (vacuna frente a sarampión, rubeola y parotiditis), ni EEUU es España en lo referente a lo sanitario. En España la cobertura vacunal infantil es superior al 95%, lo que en la práctica significa que es bastante difícil que el virus del sarampión pudiera circular libremente entre la población.

Las razones de algunas familias para no vacunar pueden estar asociadas a motivos religiosos, o deberse a problemas de políticas sanitarias anteriores, exclusión social, o falta de acceso a servicios de salud. En esas diferencias radica la clave, y son estas diferencias las que encontramos en la comparación que el artículo original hace entre la situación en EEUU con su medida de obligatoriedad de un tipo concreto de vacuna y su propuesta de aplicación aquí. Esto no implica que no se den casos puntuales. Aunque la tasa de vacunación fuera del 100%, hay que recordar también que no existe vacuna perfecta al 100%, como con cualquier otro medicamento o intervención médica, y que las personas entran y salen del país, por lo que los virus también viajan y esto también hay que tenerlo en consideración.

Aunque existan brotes de sarampión preocupantes en Europa, en España no existe una urgencia de salud pública acuciante debida a grupos de antivacunas. Cuando ha habido brotes concretos de sarampión han sido habitualmente por causas de exclusión social y no tanto por colectivos antivacunas. Además, la aceptación social de estos movimientos en España es anecdótica, y sigue siendo uno de los países donde más se valora y se acepta la utilidad y necesidad de las vacunas.

Las vacunas son un tema de salud pública que conlleva decisiones poblacionales muy delicadas. Existe una tensión entre la autonomía del paciente (la capacidad de decisión en materias sanitarias), frente a la necesidad de mantener la salud pública. Una tensión entre los derechos de los padres y los derechos de los niños a vivir en un entorno libre de infecciones. Cualquier obligación o imposición por parte de los poderes públicos implica afectar a esa autonomía del paciente y, como tal, debe guardar una exquisita justificación.

Hay que tener en cuenta además, en la valoración de los posibles riesgos de la vacunación como requisito para la educación, las consecuencias que esta exclusión de un ambiente social primario como es la escuela puedan tener para el desarrollo bio-psico-social del niño, agravando aún más si cabe la posible exclusión social que pueda subyacer a la no vacunación. Las dimensiones de una intervención en salud pública siempre son complejas y los potenciales daños pueden no ser visibles a simple vista, lo que obliga a maximizar el principio de cautela.

En España, organismos como la Comissió de Bioètica de la Generalitat se han pronunciado recientemente (la última vez en julio de 2019) acerca del tema, recalcando que antes de la vacunación obligatoria existen medidas que se pueden implementar para respetar el derecho de los padres de conocer la seguridad de las escuelas frente a enfermedades prevenibles gracias a las vacunas. Así, se sugiere por ejemplo que la tasa anual de cobertura vacunal de las escuelas, garantizando el anonimato, fuera pública y de fácil acceso a los ciudadanos.

Los antivacunas o, más concretamente, la duda vacunal, pueden llegar a suponer un riesgo real. Lo hemos podido comprobar en Nueva York este año por el brote tan importante que se ha originado en la comunidad judía que rechaza la vacunación por motivos religiosos. No pretendemos minimizar el impacto y el riesgo que este movimiento puede llegar a alcanzar, sino encuadrar y objetivar la duda vacunal como uno más de los factores que influyen en las políticas y estrategias de vacunación.

Por todo ello creemos que, dada la situación actual en nuestro medio, no existen las condiciones para la aplicación de medidas tan agresivas e invasivas como la vacunación obligatoria para acceder a los centros educativos, u otras intervenciones que no sean las estrictamente necesarias ante una situación de riesgo inminente y directo. Esto no descarta que si en el futuro cambian las circunstancias se pueda evaluar de nuevo esta medida y llegar a otra conclusión, y está claro que hace falta más divulgación sobre la toma de decisiones en salud pública y de los informes de bioética al respecto.

Autores invitados:

[1] Gemma Rabal es Graduada en Ciencias políticas y de la administración por la Universidad de Barcelona y Máster en Salud pública por la Universidad Pompeu Fabra

[2] Javier Del Águila es Graduado en Medicina por la Universidad de Granada y Máster en Salud Pública por la Escuela Nacional de Sanidad. Realiza la residencia de Medicina Preventiva y Salud Pública en el Hospital Universitario de Móstoles, Madrid.