miércoles, 18 de septiembre de 2019

Élites políticas, ¿son todas parasitarias?

Harari, en su libro “Sapiens”, describe con gran lucidez el proceso de la revolución agrícola hace 12.000 años. Uno de sus argumentos es que, a pesar del desarrollo que supuso para el ser humano, también conllevó ciertas “obligaciones” que quizás hicieran que el Homo Sapiens no viviera necesariamente mejor. Entre estas obligaciones describe la que hacía que se trabajase más horas que cuando se era meramente un recolector-cazador. Sin embargo, resulta también interesante el proceso que describe de los excedentes alimenticios. Según él, se crean dichos excedentes que permiten al ser humano utilizarlos para ser almacenados y para realizar actividades para la comunidad. Se crean, pues, sociedades más complejas. Y se crean también las élites políticas, para precisamente gestionar los excedentes. Son élites que no participan en la producción de alimentos sino que sólo se dedican a la gestión de los excedentes. Las élites políticas serían necesarias, pero surgiría la duda de si éstas gestionarían los bienes en común para su propio beneficio o para el bien general. En la misma línea de pensamiento se muestra la teoría de la élite, que defiende que una minoría tiene el poder en la sociedad contemporánea, poder que es independiente de las elecciones democráticas. En este sentido, Gaetano Mosca afirmó que aunque cambie el sistema político, la élite dominante seguirá existiendo. Asumiendo la hipótesis de la existencia de esta élite dominante, es mucho más fácil explicar eventos de nuestra sociedad actual y de acontecimientos de la historia. Por ejemplo, resulta evidente que una minoría dominante es necesaria para la gestión de la sociedad, si no existiera estaríamos abocados al caos. La lucha de partidos, en la que actualmente nos hayamos inmersos, significaría entonces una lucha entre distintas élites por hacerse por el poder. Se generaría entonces una sustitución de unas élites por otras. Pero, […]

La entrada Élites políticas, ¿son todas parasitarias? aparece primero en El Captor - Economía y Opinión.


martes, 17 de septiembre de 2019

Vox y la inmigración

Ante la posibilidad de unas nuevas elecciones antes de final de año, el interés por predecir lo que votarían los ciudadanos aumenta. En las pasadas elecciones la gran novedad fue la ascensión del nuevo partido de ultraderecha Vox. Este partido tuvo éxito especialmente en mi comunidad autónoma de origen, Murcia. Sin embargo, tuvo mucho menos calado en comunidades autónomas con idioma propio (Galicia, Pais Vasco, Cataluña) y en Navarra.

Fuente: ver aquí

Inmediatamente después de que se hiciesen públicos los resultados, analistas y medios de comunicación se lanzaron a interpretarlos. Mientras que medios de comunicación como El País atribuían la gran cantidad de votos murcianos a Vox a la proporción de inmigrantes residentes en dicha comunidad (ver aquí), otros medios se centraban en resaltar que el mensaje centralista de Vox no había calado en las primeras comunidades en tener Estatuto de Autonomía después de la Transición (ver aquí). En este post analizo si los datos disponibles son consistentes con la hipótesis de que la inmigración pueda estar relacionada con los votos a Vox. Y en dicho caso, qué tipo de inmigrantes en términos de origen, edad y género son los que tienen una asociación más fuerte con el éxito electoral de la formación de ultraderecha.

La posibilidad de que la inmigración pueda estar detrás de los resultados electorales de los partidos con discursos más extremos ha sido estudiada para otros países. Algunos artículos se avalen del hecho de en algunos países los refugiados vienen distribuidos en distintos puntos de la geografía nacional según el criterio de las autoridades del país. Dustmann, Vasiljeva y Piil Damm encuentran que en Dinamarca una mayor presencia de refugiados lleva a un mayor apoyo a los partidos de extrema derecha (ver aquí). Por otro lado, Steinmayr encuentra resultados opuestos para Austria (ver aquí). Sin embargo, la respuesta de la población nativa a la presencia de refugiados puede ser muy distinta a la reacción frente a los inmigrantes económicos. La respuesta a los inmigrantes en general ha sido estudiada para el caso francés por Edo, Giesing, Öztung and Poutvaara (ver aquí). Dichos autores, usando como instrumento la distribución geográfica de los inmigrantes dos décadas antes, encuentran que la inmigración aumenta los votos a la ultraderecha.

Para estudiar la asociación entre votos a la extrema derecha e inmigración en España usaré datos oficiales a nivel municipal. Los resultados de las elecciones del pasado Abril están disponibles en la página web del Ministerio del Interior (ver aquí). Para los datos del número y composición de los inmigrantes residentes en cada municipio he usado el Padrón Continuo disponible en la página web del INE en la última fecha disponible, el 1 de enero de 2018 (ver aquí). En el Padrón Continuo sólo están disponibles los datos de municipio para aquellos municipios de más de 10.000 habitantes. Con estas restricciones encuentro información sobre la composición de la población en 756 municipios.

En primer lugar calculo la correlación entre el porcentaje de votos obtenidos por Vox en un determinado municipio y el porcentaje de inmigrantes que residen en dicho municipio. Dicha correlación alcanza un valor de 0.09 y es estadísticamente muy significativa. A continuación calculo la correlación entre el porcentaje de votos a Vox y el porcentaje de inmigrantes originarios de cada continente en el municipio. El patrón de los resultados que se obtiene cuando diferencio los inmigrantes según su continente de origen es interesante: Mientras que la correlación del porcentaje de votos a Vox con el porcentaje de inmigrantes procedente de países europeos es de 0.12, la correlación con el porcentaje de africanos asciende a 0.25, siendo ambas correlaciones altamente significativas. En contraste, la correlación con el porcentaje de Americanos en el municipio es inexistente (-0.07 y no significativa) y la correlación con el porcentaje de asiáticos es negativa y significativa (-0.89). No hay suficientes inmigrantes procedentes de Oceanía para detectar la correlación con el porcentaje de inmigrantes de este continente. Lo mismo ocurre cuando analizo cómo cambia la correlación de los votos a Vox en virtud del género y la edad de los inmigrantes residentes en el municipio: no parece haber suficiente variación entre municipios para obtener una correlación informativa.

CORRELACIONES Porcentaje de Votos a vox
Porcentaje de extranjeros 0.086 (0.023)***
Porcentaje de europeos 0.12 (0.032)***
Porcentaje de africanos 0.25 (0.061)***
Porcentaje de americanos -0.07 (0.14)
Porcentaje de asiáticos -0.888 (0.247)***
Porcentaje de oceánicos -10.387 (19.215)
Edad media inmigrantes 0.00006 (0.0005)
Porcentaje de hombres inmigrantes 0.037 (0.056)

En resumen, el análisis de los datos disponibles evidencia una relación positiva entre la presencia de inmigrantes en el municipio de residencia y la propensión a votar al partido de ultraderecha Vox de los ciudadanos de dicho municipio. Obviamente, la presencia de ciudadanos africanos está muy relacionada con el entorno rural y la presencia de ciudadanos europeos podría señalar la predominancia de ciertos sectores productivos. La estimación de un efecto causal de la inmigración en el voto a la ultraderecha podría pasar por la utilización de un instrumento para la distribución geográfica de la inmigración en España. Mientras tanto, este post pretende mantener viva la hipótesis de que el discurso de un partido de extrema derecha podría haber calado más en aquellos municipios más expuestos a la inmigración, especialmente aquella inmigración procedente de África y Europa.


lunes, 16 de septiembre de 2019

El ciclo, el boom y el parón inmobiliario

de Antonia Díaz y Luis Puch

Hasta la llegada de la crisis económica de 2008-2013, uno de los consensos básicos entre los estudiosos del ciclo económico era que las fluctuaciones del PIB de la economía española presentaban una amplitud menor que las de otras economías desarrolladas. Esto se debía a que la balanza comercial era fuertemente contracíclica: los españoles, en conjunto, nos endeudamos en el exterior en épocas de vacas gordas y ahorramos en épocas de vacas flacas. Este comportamiento de la balanza comercial puede parecer contraintuitivo (deberíamos ahorrar en época de vacas gordas para alisar consumo cuando llegan los malos tiempos, como recomienda la Biblia y sucede en Alemania o Estados Unidos), pero es una característica bien conocida del ciclo económico en las economías Latinoamericanas por ejemplo (véase este artículo de Alvarez-Parra, Brandao-Marques y Toledo 2013 al respecto).

En España, como ya apuntaba Ortega (1998), y en la medida que aún hoy importamos para invertir (especialmente, bienes de equipo), las exportaciones netas caen cuando la economía se anima. Más recientemente, Almunia et al. (2018) extienden el argumento para analizar la capacidad de la empresas exportadoras españolas de contrarrestar contracciones en la demanda interna. Por último están los efectos riqueza para los hogares, a los que nos referiremos al final del post, y que pueden inducir expansiones y recesiones de consumo importador. Sea cual sea la respuesta pertinente, lo cierto es que las exportaciones netas son contracíclicas y esto suaviza las fluctuaciones del PIB. La consecuencia de este comportamiento es que la volatilidad del consumo privado tiende a ser mayor que la del PIB: una regularidad documentada ya desde Dolado, Sebastián y Vallés (1993), y Puch y Licandro (1997), en lo que llegó a ser lugar común sobre el ciclo español. ¡Hasta ahora!

El boom y el parón inmobiliario

Una de las consecuencias colaterales (¡otra!) del boom y el parón inmobiliario es que ese lugar común o regularidad empírica del ciclo español se ha perdido. La causa es el tremendo peso que la inversión ha tenido en el PIB durante el boom.

El Gráfico 1 muestra el porcentaje del PIB destinado a inversión (pública y privada) en España y en Estados Unidos. Vemos que en el tercer trimestre de 2006, la inversión llegó a ser más del 25% del PIB. Solo en el momento más negro de la recesión, a finales de 2012, nuestra tasa de inversión se redujo al nivel de EE.UU. Mención aparte merece el comportamiento de la inversión pública que desde 2014 se ha reducido a la mitad de su valor anterior. Esto, sin duda, tendrá consecuencias futuras.

Gráfico 1: Inversión (% del PIB), España y EEUU. Fuente: Elaboración propia a partir de los datos de BDREMS y NIPA.

En este post vamos a mostrar ciertas pautas del ciclo español reciente, en particular, del consumo de los hogares, que sugieren que el peso tan tremendo de la inversión, especialmente en estructuras, domina las fluctuaciones agregadas de la economía, tanto en términos reales como nominales. Esto es importante para entender los determinantes de la demanda interna y su contribución al ciclo económico.

Conviene aclarar desde el principio que el análisis del ciclo económico ha cambiado bastante desde los tiempos del “libro de Cooley-Prescott” (¡así decíamos!), y que para España dió lugar a los ya citados Puch y Licandro (1997) y Ortega (1998), entre otros, y algo después a REMSDB (o aquí Ch1). Si miramos a NeG (aquí o aquí), y comparamos con las referencias citadas, parece que la discusión sobre el ciclo últimamente se acerca más al análisis de coyuntura. Aquí recuperamos el lenguaje Real Business Cycle, pero sin soslayar la problemática del tradicional Filtro de Hodrick y Prescott, que J. Hamilton (2018) parece resumir en: ¿Pero qué ¿@#!! (rellénese con lo que proceda) es el ciclo económico? Por último, hay que destacar que vivimos un tiempo de cambio estructural, y seguramente las fluctuaciones más importantes no están ocurriendo en las frecuencias del análisis del ciclo económico, como nos contaba Juanfran el jueves pasado.

Una definición de ciclo económico

El Gráfico 2 muestra el componente cíclico del PIB (real y por persona en edad de trabajar) de la economía española (panel superior), y de la economía de los EEUU (panel inferior), desde 1990 hasta el tercer trimestre de 2018. Usamos dos medidas distintas del ciclo: La línea roja se ha obtenido como la diferencia entre el (log) de la serie trimestral correspondiente, y su tendencia obtenida con un Filtro de Hodrick-Prescott (HP) con un parámetro de suavizado λ = 1600. La línea negra es la tasa de crecimiento interanual (por las unidades) de la tendencia que de nuevo se obtiene con HP, pero con λ = 100. Nuestra medida del ciclo es la línea negra (ciclo-tendencia), pero hemos dibujado el ciclo HP (línea roja) como referencia, y para ilustrar alguno de sus inconvenientes si lo que se considera es la evolución reciente del PIB español [ver nota a pie aquí, y más sobre la justificación de nuestra elección en Young et al. (1999), o muchos más detalles de nuevo en J. Hamilton (2018)].

Gráfico 2: El componente cíclico del PIB en España y Estados Unidos (EEUU).

CICLO ESPAÑA

CICLO EEUU

Nada es perfecto de todas maneras, y el lector podrá contrastar sus quejas frente a métodos más sofisticados, y en particular, atendiendo al fechado del ciclo que se presenta aquí y aquí. A favor de la estrategia por la que optamos juega desde luego cómo queda la comparación de las dos medidas del ciclo para la economía de EE.UU. Para España, sin embargo, observamos que el boom de actividad se descompone en dos expansiones alrededor de la desaceleración de 2001-2002, y que así representado, palidece al lado del tamaño de la doble recesión. Esta, a su vez, da lugar a cierta sobre-reacción en la recuperación desde el 2013Q2 que señala como “valle” el comité de fechado del ciclo. En cualquier caso, lo que nos interesa es la volatilidad, y para tal fin pensamos que la medida ciclo-tendencia da una buena descripción de la posición cíclica de la economía española.

El consumo de los hogares

El Gráfico 3 muestra el componente cíclico del consumo de los hogares en España y en EEUU (nuestra medida, en trazo rojo, como hemos explicado arriba) comparado con el del PIB (línea negra). El consumo incluye el gasto en bienes duraderos y también está dividido por el número de personas en edad de trabajar. El gráfico muestra dos medidas de consumo real: La línea roja discontinua muestra el consumo deflactado por su propio deflactor, creal; La línea roja continua es el gasto en consumo deflactado con el deflactor del PIB, cy. En EE.UU. ambas series (líneas rojas sólida y discontinua) tienen, en general, una volatilidad similar y que es menor que la del PIB. El ratio de volatilidades está entre 0.90 y 0.98. El consumo fluctúa menos que el PIB independientemente de las unidades elegidas. En España, sin embargo, las unidades importan. La volatilidad relativa del consumo cuando está deflactado con el deflactor del PIB es 0.83, bastante menor que el ratio en EE.UU. En cambio, si usamos el consumo deflactado con su propio deflactor obtenemos que el consumo fluctúa más que el PIB; el ratio es 1.0726.

Gráfico 3: El componente cíclico del Consumo privado en España y EEUU.

CICLO ESPAÑA

CICLO EEUU

La causa de esta disparidad es que los deflactores del PIB y del consumo no van de la mano, cosa que sí que sucede en Estados Unidos, como muestra el Gráfico 4. Este gráfico pone de manifiesto que el modelo de crecimiento de un sector puede ser una buena abstracción para entender el comportamiento cíclico de Estados Unidos. Sin embargo, claramente, no es un buen modelo para entender el ciclo económico en España, donde los precios relativos, y los pesos de consumo e inversión, cambian bastante a lo largo del ciclo. Ahora cabe preguntarse, ¿qué medida de consumo debemos usar: en unidades de PIB o en unidades reales? Nosotros creemos que cada medida debe usarse para cosas diferentes. Para medir la contribución del gasto en consumo a la variación del PIB, debemos usar el consumo en unidades de PIB, que es exactamente eso: el gasto real en consumo. Si queremos tener una proxy de bienestar o utilidad, debemos usar el consumo real como explican Durán y Licandro (2015).

Gráfico 4: Componente cíclico de los deflactores del PIB, Consumo e Inversión en España y EEUU.

CICLO ESPAÑA

CICLO EEUU

Implicaciones

El boom y el parón inmobiliario en EEUU y otros países han puesto en la agenda de investigación en economía el análisis de los efectos de los cambios en el precio de la vivienda en el consumo de los hogares. El argumento es que una pérdida de riqueza provocada por el estallido de la burbuja inmobiliaria debería inducir a los hogares a ahorrar. Por otro lado, en el boom inmobiliario, las expectativas de los hogares deberían incorporar el previsible incremento en la demanda de vivienda, a la vez que un aumento en las posibilidades de apalancamiento. La literatura está examinando desde hace unos años estos mecanismos a partir de micro datos [entre otros, Mian et al. (2013), Berger et al. (2018), Kaplan et al. (2019)]. Esto es necesario porque a la hora de medir la relación entre el consumo y los precios de la vivienda es importante separar los efectos directos de los efectos a través de otros canales como por ejemplo, el de los cambios en las expectativas de renta futura a lo largo del ciclo, que afectan tanto al consumo como al precio de la vivienda.

En definitiva, a la hora de juzgar el comportamiento cíclico del consumo es importante tener presente la patología que introduce el comportamiento de los precios de la vivienda en España. Además, si atendemos a la importancia del efecto riqueza que la literatura está atribuyendo en los últimos años a los cambios en las expectativas que inducen los movimientos en los precios de la vivienda, más vale incorporar estos mecanismos en nuestros modelos del ciclo para España [para un intento reciente puede verse Guinea, Puch y Ruiz (2019)]

Nota

[1] Acerca de la definición del ciclo: el ciclo HP es la diferencia entre la serie original en logs y la tendencia obtenida de filtrar HP con un λ = 1600; el ciclo-tendencia es la tasa de crecimiento de la tendencia (la primera diferencia, porque está en logs) obtenida cuando filtramos la serie con HP y λ = 100, con el fin de restarle las fluctuaciones de alta frecuencia. La descomposición ciclo-tendencia se basa en García-Ferrer et al. (1996). Los resultados cualitativos son similares a la metodología usada en las estadísticas oficiales (Tramo-Seats). La ilustración que presentamos muestra tasas de crecimiento interanuales para que las unidades sean interpretables y comparables en términos absolutos.


Airef advierte: es improbable que las CCAA cumplan su objetivo de déficit

Esta pasada semana la atención se centró en el BCE. Tras varios meses de debate, la decisión anunciada fue más tibia de lo previsto. Bajan ligeramente el tipo de la facilidad de depósito hasta 0,5%. El Euríbor a un año ya anticipaba ese cambio, por lo tanto, los que pagan una hipoteca a tipo variable verán cómo el banco les reduce su cuota en la próxima revisión que suele ser semestral. 

1. A los bancos les alivia la presión de los tipos negativos sobre su cuenta de resultado

Hasta ahora el BCE remuneraba el 1% de sus pasivos al tipo oficial del 0% y si dejaban más saldo en su cuenta tesorera les cobraba el 0,4%. Ahora les aplicará el 0% hasta el 7% de sus pasivos, porcentaje que puede cambiar cada mes. Tras la crisis de 2008 la demanda de crédito está muy débil y con los tipos al 0% la rentabilidad del negocio bancario está en mínimos históricos. Por esa razón, no tiene ningún sentido ponerles tipos negativos y muchas entidades se planteaban cobrar a sus clientes por depositar sus ahorros, igual que el BCE les cobra a ellos.

Esto habría provocado una fuerte repulsa social ya que por concepto ningún ciudadano normal entiende que tenga que pagar por dejar su dinero en el banco. Y habría aumentando el dinero que dejamos en nuestras casas, lo cual habría provocado más robos y asaltos a la viviendas sabiendo que hay dinero en ellas. La otra ventaja de esta medida es facilitar que la banca europea siga capitalizándose tras la peor crisis en ochenta años. 


► Si desde el BCE penalizas la rentabilidad del negocio bancario, habrá menos inversión y menos empleo

La opinión pública culpa a los bancos de la crisis, lo cual es lógico ya que fueron parte importante de la misma dando más crédito del que las familias y empresas podían devolver, y en España acabó en burbuja y depresión. Pero los bancos siguen siendo claves en el sistema capitalista para canalizar el ahorro al crédito de las empresas y las hipotecas. Ese crédito se transforma en inversión, en empleo, en salarios y en consumo. Si desde el BCE penalizas la rentabilidad del negocio bancario en un momento donde la rentabilidad está por los suelos, habrá menos inversión y menos empleo. Este economista observador defiende una regulación y una supervisión estricta sobre la banca. Pero eso debe ser compatible con que el negocio bancario tenga una rentabilidad suficiente para poder cumplir su misión de canalizar ahorro a la inversión.

► La otra medida esperada fue retomar su programa de compras de deuda

Comprarán 20.000 mill, versus los 80.000 del pasado año. A eso hay que sumar la reinversión de los vencimientos que son otros 10.000 mill mensuales. Para España supone un 11%, unos 35.000 mill anuales. El Tesoro Público emite unos 240.000 mill de deuda pública cada año. Por lo tanto, algo más del 10% será comprada por el BCE. Por ello, en caso de algún nuevo episodio de inestabilidad financiera global que provoque tensión en la prima de riesgo, España contará con una red de protección del BCE.

Por lo tanto, las medidas son buenas para la economía española pero el propio Draghi reconoció que no tendrán mucho impacto sobre el empleo a corto plazo y pidió un plan de estímulo fiscal en los países que se lo pueden permitir. La división en el BCE vuelve a ser pública y los presidentes de los bancos centrales de Alemania, Austria y Holanda criticaron en los medios la decisión. La Comisión Europea apoyó al BCE pidiendo, sin nombrarlo, un plan de estímulo fiscal en Alemania. Merkel de momento ni se ha pronunciado, aunque la presión desde fuera es enorme.  

2. Airef advierte: es poco probable que las CCAA cumplan su objetivo de déficit

En España la Airef publicó su análisis de cumplimiento del objetivo de déficit para 2019. Para la administración central dice que con un 70% de probabilidad cumplirá su objetivo. La Seguridad Social ha aumentado con fuerza el déficit en el primer semestre pero aún así la Airef mantiene un 50% de probabilidad de que se cumpla el objetivo del año. Donde ve muy improbable que se cumpla el objetivo es en las CCAA. Las elecciones autonómicas llevaron a un fuerte aumento del gasto, sobre todo de inversión antes de mayo, y ahora toca recortar para cumplir. 

La advertencia de la Airef se produce cuando las CCAA están elaborando sus presupuestos para el año próximo. La prórroga de los presupuestos del Estado hace que se congelen los traspasos de IRPF e IVA, que supone el 80% de los ingresos totales de las comunidades. Por lo tanto, eso fuerza a hacer unos presupuestos restrictivos para cumplir los objetivos. Hacienda ya ha informado por carta a las comunidades donde la desviación del objetivo es mayor, por ejemplo Madrid. La Comunidad de Madrid ya ha dicho públicamente que no va a presentar un plan de ajuste adicional. 

► Ahora el PP se niega a cumplir la ley presupuestaria que aprobaron ellos en 2013

El pasado año el PP estaba en Hacienda y le hizo lo mismo a Carmena, que acabó teniendo una crisis de gobierno, con la dimisión de varios concejales de Podemos, pero el ayuntamiento de Madrid cumplió con la ley. Ahora el PP se niega a cumplir la ley presupuestaria que aprobaron ellos en 2013 con mayoría absoluta. España tiene que cumplir un objetivo de déficit en Bruselas. Si Madrid no lo cumple, hay que recortar de otras partidas. Y si lo tiene que hacer, los recortes tienen que ser en: pensiones, gasto por desempleo, ejército, policía y guardia civil. Y encima la presidenta de Madrid prometió bajar los impuestos. Ya sólo le queda explicar a los madrileños si para bajar los impuestos propone recortar las pensiones, el seguro de paro o los policías que cuidan de nuestra seguridad. 

3. Los datos siguen empeorando en Europa y en España

Esta semana conocimos la producción industrial en julio. La producción industrial en la Eurozona cayó 2% anual y destaca Alemania con un desplome del 5%, muy concentrado en su sector del automóvil. Eurostat también publicó las exportaciones de julio, que se mantienen estancadas desde abril. En España la producción industrial está estancada y soportada por la industria auxiliar de la construcción de viviendas. Las viviendas iniciadas empiezan a caer y eso tendrá un impacto negativo sobre la producción industrial en 2020. 

Eurostat también publicó los datos de coste laboral del 2tr19. Los salarios europeos crecen próximo al 2,5%, mientras la inflación crece el 1%. Por lo tanto el salario real crece 1,5% y permite que crezca el consumo privado y suavice los efectos de la crisis industrial sobre el PIB. En España los salarios han subido y crecen próximos a la media europea y en el caso de la industria crecen 2%, por debajo del crecimiento de la industria alemana. Por lo tanto, España no está perdiendo competitividad. La inflación en España está al 0,3% y eso da más impulso al consumo privado que en otros países, lo que ayuda a explicar que nuestro crecimiento sea algo mayor. No obstante, el empleo en España ya se ha frenado y eso frenará el crecimiento del consumo también. 


blog josé carlos díez

La entrada Airef advierte: es improbable que las CCAA cumplan su objetivo de déficit aparece primero en El Blog de José Carlos Díez.


domingo, 15 de septiembre de 2019

El Banco Central Europeo: tipos negativos, la banca, Alemania

Muchos periodistas y analistas han dicho que el BCE no bajó los tipos el pasado jueves. La razón es porque no cambió el tipo sobre los main refinancing operations (MRO). Sigue en el 0%. Main significa principal, sí, y era el principal antes de la crisis del 2008, pero desde que el BCE lleva a cabo fixed rate full allotment (barra total de liquidez a precio fijo) desde octubre de 2008, el tipo a muy corto plazo que más importa (EONIA) está muy cerca del tipo de depósito, y éste el BCE lo bajó a -50 puntos básicos el pasado jueves. Por esto, el Euribor, que a muchas familias (y también empresas) les importa, ha bajado últimamente.

Hemos tenido tipos de interés reales negativos antes, muchas veces, pero no nominales. No sólo los reales importan. Los nominales importan porque, por ejemplo, a los bancos les cuesta pasar tipos negativos nominales a sus depositantes (esa es la fricción), no tantos a los wholesale (mercado interbancario o a empresas) pero sí a pequeños ahorradores (retail depositors). Éstos p.ej. pueden poner su dinero en su casa mientras que no es fácil hacerlo con millones o billones de euros. Como comenté en un post anterior, los bancos pueden incrementar, e incrementan, las comisiones, pero todo tiene un límite (y más con la competencia de las fintech). Al mismo tiempo los tipos en el activo de la banca van bajando (he visto tipos de préstamos a empresas con elevado riesgo muy muy bajos, y hay más de 15 trillones de dólares en bonos con tipo nominal negativo –trillones americanos).

Por tanto, la política monetaria afecta de forma distinta a distintos agentes (banca vs. familias con hipotecas, especialmente a tipo variable) y también a países (más abajo).

Con tipos más bajos se espera que se consuma e invierta más ya que el coste de capital es más bajo. Y para que no sólo los tipos a corto bajen, el BCE añadió: compras de bonos a largo plazo, forward guidance (seguirán con estas políticas hasta que la inflación llegue al 2% y las expectativas de crecimiento mejoren), y TLTROs. Por cierto, es extraño el forward guidance cuando hay cambio en la dirección del BCE en 50 días.

Pero si la banca sufre con los tipos negativos, quizás no da mayor crédito y más barato, por lo que el BCE decidió también que no cobrará todos los depósitos en exceso de los bancos en el BCE, sólo una parte, por lo que el impacto negativo de los tipos negativos en los bancos será menor.

Otro fallo de los periodistas, pero también de casi todos los analistas, al menos de los que escriben en España, es que piensan que al ser más caro tener depósitos en el BCE, los bancos prestarán más. Los depósitos en exceso son una consecuencia directa del QE, y algún banco tiene que poner esos depósitos en el Eurosistema (es un sistema cerrado). Por tanto, se puede prestar muchísimo y tener muchos depósitos en el BCE en exceso –y si esto no ocurre es porque cuando la economía va mal, el crédito va mal, etc., entonces el BCE hace QE, y los depósitos en exceso suben (la causalidad es diferente).

También hay heterogeneidad en los efectos de la política monetaria a nivel de países, no sólo entre bancos y hogares endeudados. España tiene un nivel de deuda externa muy alta (estaba en el 100% de deuda externa neta, aunque ahora el nivel es algo menor). En cambio, Alemania es acreedora neta. Además, muchos alemanes invierten su dinero en depósitos, mientras aquí más en pisos (cuyo valor sube con política expansiva).

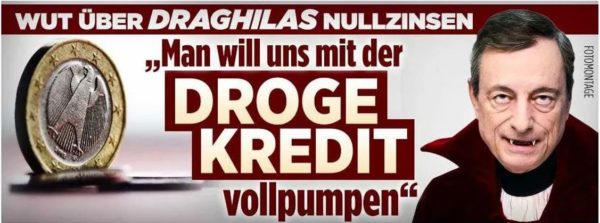
Todo esto implica que las decisiones del BCE pueden ser buenas para la zona euro en su conjunto, pero más para unos que para otros, mejor para España que para Alemania. Pero esto sólo sería si pensásemos en ahorradores/deudores (netos externos), pero Alemania está ya en crecimiento negativo y necesitan estímulos. Pero los diarios alemanes (como el Bild) no tienen una buena imagen del BCE, ni de Draghi, ni de los tipos de interés de castigo. Miren la foto de la entrada, el Bild sugiere que Dragui es el conde Drácula que chupa la sangre de los ahorradores alemanes! Como ya dije en otra entrada, incluso el anterior ministro de finanzas Wolfgang Schäuble culpó al BCE de la subida de Alternativ for Deutschland!!


viernes, 13 de septiembre de 2019

Frenazo del empleo en Europa: ¿hacia dónde nos dirigimos?

Anticipando un poco lo que mañana publico para El País, analizo una situación que ya no puede negar nadie: el brusco frenazo del empleo en Europa. Sí que es cierto que en España sigue creciendo, pero mucho menos que antes.

De momento, la compra de deuda que está haciendo el BCE alivia un poco, el Euríbor ha bajado (pagaremos menos hipoteca) y sí que es cierto -tal y como dice Draghi- que es necesaria una política monetaria expansiva. Pero en España no nos la podemos permitir (tenemos una deuda pública demasiado elevada). Ahora bien, otros países que sí pueden -como Alemania- me temo que no lo van a hacer.

Esperemos que eso cambie y que haya un poco de vida inteligente…


blog josé carlos díez

La entrada Frenazo del empleo en Europa: ¿hacia dónde nos dirigimos? aparece primero en El Blog de José Carlos Díez.


jueves, 12 de septiembre de 2019

¿Cuál es el nivel de renta medio en mi barrio?


Esta mañana he descubierto algo sorprendida que mi barrio (en Barcelona) se encuentra entre el 2% de los más ricos de España, en términos de nivel de renta por persona, mientras que el barrio en el que crecí y donde viven mis padres (en Dos Hermanas, Sevilla) está en el 25% de los más pobres. Estos datos proceden del recién publicado “Atlas de distribución de renta de los hogares” del Instituto Nacional de Estadística, del que quería hablarles hoy.

Por supuesto en este blog ya hemos hablado sobre la distribución de la renta en España en muchas ocasiones. Por ejemplo, Samuel y Marcel nos han hablado hace poco de lo que dicen distintas fuentes de datos sobre cómo ha variado la desigualdad a nivel nacional desde la última crisis (aquí, aquí y aquí). También hemos hablado sobre la desigualdad entre regiones o provincias (aquí o aquí). La novedad es que hasta ahora, la desagregación territorial que nos permitían los datos era como mucho la provincia, y sólo alguna base de datos puntual proporcionaba información a nivel municipal.

En esta nueva fuente, recién publicada, el INE facilita información detallada y al alcance de todo el mundo del nivel de renta por “sección censal”, a lo que he llamado “barrio”. Es decir, estamos hablando de un nivel de desagregación importante dentro de cada municipio. En Barcelona, por ejemplo, aparecen más de 1.000 secciones. Dado que la población total de la ciudad es de 1.620.000 habitantes, cada “barrio” incluye unas 1.500 personas, de media.

Por ahora, se han publicado datos correspondientes a 2015 y 2016. Los datos de renta proceden de la Agencia Tributaria, e incluyen tanto rentas del trabajo como del capital, así como pensiones y otras prestaciones. Se trata de renta neta, es decir, después de restar impuestos y cotizaciones. Para que se hagan una idea, la renta media por hogar en 2016 se estima en 37.371 euros anuales en el municipio de Barcelona, es decir, unos 3.100 euros netos al mes. En mi pueblo, Dos Hermanas, la renta media apenas alcanza los 800 euros mensuales. Para que se hagan una idea, es la misma diferencia que existe entre la renta per cápita de Japón y la del Líbano, Méjico o Brasil.

Lo interesante de esta herramienta es que permite comparaciones territoriales tanto entre regiones y provincias como dentro de cada municipio, a un nivel mucho más detallado que el disponible públicamente hasta ahora. Por ejemplo, el gráfico inferior compara la distribución de la renta media por barrios en los dos municipios mencionados.

Figura 1. Histogramas de renta media de los hogares por barrios en Barcelona y Dos Hermanas (2016)

Resulta algo chocante comprobar que los dos histogramas no se solapan. El barrio más pobre de Barcelona tiene un nivel de renta (19.000 euros) más alto que el barrio más rico de Dos Hermanas (17.000). Estamos hablando de niveles de desigualdad impresionantes, más aún si se tiene en cuenta que la media de cada barrio esconde aún más desigualdad a nivel individual dentro del barrio.

Les invito a que exploren los datos ustedes mismos. Esta nueva herramienta será a buen seguro de gran utilidad para investigadores y periodistas, y para cualquier ciudadano interesado en la distribución de la renta en España.